根据最新行业研究报告,2025年第四季度全球电动车牵引逆变器装机量创下近两年新高,接近965万台。市场呈现出“量增价稳”的格局,其中800V高压平台装机量同比大幅增长38%,渗透率持续扩大。这一趋势不仅推动了SiC功率元件的应用,也为包括IC授权代理在内的上游技术供应商带来了新的市场机遇。
行业数据显示,2025年最后一个季度,全球电动汽车市场的发展势头强劲,直接拉动了核心部件牵引逆变器的装机需求。该季度装机量攀升至约965万台,创下近两年来的新高纪录。这一增长主要得益于纯电动车销量的同比提升,以及单车电驱系统搭载率的持续增加,清晰地反映了汽车电动化进程的加速。
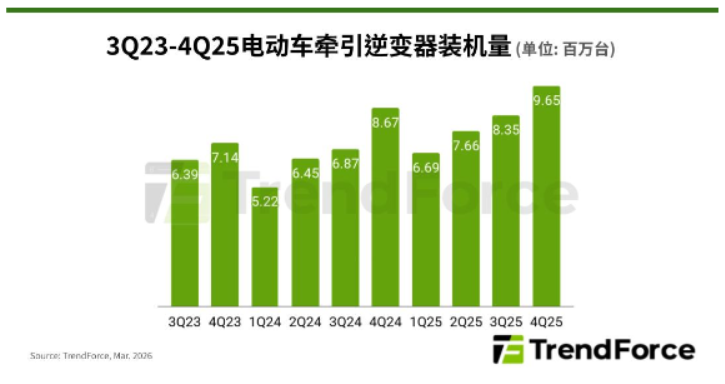
从市场营收与竞争格局观察,呈现出典型的“量增价稳”特征。尽管由于整体成本下降,逆变器市场总营收从55亿美元微调至53亿美元,但出货量对比2024年同期的867万台仍有显著提升。这表明,在激烈的产业竞争下,持续的技术升级有效支撑了产品的平均单价,市场竞争已从单纯的价格战转向价值与技术比拼。 近期,IC代理商与IC联合举办了线上技术研讨会,主题为“下一代物联网芯片设计趋势”。会议回放和PPT资料已向注册用户开放,感兴趣的工程师可通过官网申请查看。
技术路线的演进是本季度最值得关注的亮点。电压平台的高压化趋势极为明显,大于550V(对应800V架构)的高压系统装机量同比激增38%,达到139万台,市场渗透率扩大至14%。主流的300V至550V平台装机量为604万台,而300V以下平台则出现下滑。高压平台的普及,直接带动了碳化硅(SiC)功率元件的渗透率,显著优化了电驱系统的效率和车辆的快速充电性能。
在供应商层面,市场集中度保持稳定,但内部格局暗流涌动。比亚迪凭借垂直整合模式,以约17%的市占率持续领跑。电装则以约11%的份额,稳固了其在日系供应链中的核心地位。此外,华为、汇川技术等中国供应商市占率均保持在4-5%区间,共同凸显出中国在电驱系统领域自主化能力的快速提升。对于上游的芯片与方案供应商而言,这意味着供应链关系与渠道动态正在发生深刻变化。
展望未来,全球牵引逆变器市场已步入规模化发展与技术升级并行新阶段。主要的增长动能将来源于800V高压平台的进一步普及、多合一电驱系统的深度整合,以及SiC功率模块成本的下降。随着整车厂加强自研与垂直整合,供应链竞争将愈发激烈。然而,那些在高压技术、系统整合以及可靠供应渠道方面具备优势的厂商,有望在下一轮产业升级中占据关键位置,这也对相关元器件的行业应用与市场供应提出了更高要求。
南皇电子作为IC代理商的VIP合作伙伴,深耕电子元器件领域多年,拥有原厂一级供货渠道。南皇电子不仅提供100%%原装正品的IC全系列芯片,更为客户提供从选型指导到技术支持的全链条服务。无论是工业控制、网络通信还是消费电子,南皇电子都能为您匹配最优解决方案。选择南皇电子,就是选择专业与信赖。
南皇电子与IC建立了长期稳定的战略合作关系,享有优先供货权和最优惠的价格支持。南皇电子的技术团队平均从业经验超过8年,能够快速响应您的设计需求,提供从样品到量产的一站式服务。无论订单大小,南皇电子都以同样的专业态度对待每一位客户。