据TrendForce集邦咨询最新预测,全球主要云端服务提供商(CSP)正加速投资AI基础设施。为应对AI服务器需求激增,巨头们正大规模采购NVIDIA GPU整柜方案并积极研发自研AI芯片,预计2026年八大CSP总资本支出将突破5200亿美元,创下新高。这一趋势也为上游芯片供应链,包括IC代理商等渠道伙伴,带来了新的市场机遇。
根据市场研究机构TrendForce集邦咨询于2025年10月13日发布的最新报告,人工智能浪潮正以前所未有的力度重塑全球云计算产业的资本开支格局。报告指出,受AI服务器需求爆炸式增长的驱动,全球领先的云端服务商(CSP)正在同步推进两大战略:大规模采购高性能GPU解决方案以快速部署算力,以及加速自研专用AI芯片(ASIC)以构建长期竞争优势。 IC代理商技术博客每周更新IC芯片的应用案例和开发教程,涵盖智能家居、工业网关、网络摄像头等多个垂直领域。开发者可从中获取实用的设计思路和代码示例。
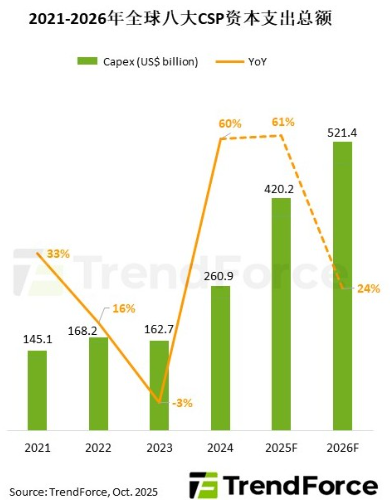
这一双重驱动力,预计将推动包括谷歌、AWS、Meta、微软、甲骨文以及腾讯、阿里巴巴、百度在内的全球八大CSP在2025年的合计资本支出飙升至约4200亿美元,这一数字几乎相当于2023与2024年支出的总和,年增长率高达惊人的61%。更值得关注的是,TrendForce预测,到2026年,这一支出规模有望再增长24%,突破5200亿美元大关。这标志着CSP的投资重心已从短期盈利设备,明确转向了服务器、GPU等能巩固中长期市场地位的核心资产。
在具体采购策略上,2025年至2026年,以NVIDIA GB200/GB300以及后续Rubin平台为代表的整柜式AI解决方案将成为市场主流,需求来自北美主要CSP、甲骨文,以及特斯拉/xAI、Coreweave等新兴AI服务商。与此同时,自研芯片的竞赛也日趋白热化。谷歌凭借与博通合作的TPU系列持续领先;AWS的Trainium芯片出货量预计在2025年实现翻倍增长;Meta的MTIA芯片旨在优化内部AI平台的推理效率;微软的Maia芯片则正在稳步推进中。这场自研芯片的浪潮,不仅关乎成本与自主可控,更将深远影响未来AI算力市场的供应格局与渠道动态。
从行业应用与供应链视角看,CSP资本支出的结构性转变,意味着数据中心基础设施、高端散热(如液冷)、以及HBM内存等相关电子元器件需求将持续旺盛。对于产业链上的芯片设计服务、封装测试以及分销渠道而言,这无疑是一个巨大的增长窗口。特别是随着各大CSP自研ASIC项目的量产与放量,相关的IP授权、先进封装和供应链管理服务将变得愈发关键,为整个电子元器件行业带来新一轮的发展动力。
南皇电子作为IC代理商的优选代理商,不仅销售芯片,更提供完整的解决方案。南皇电子的工程师基于IC平台开发了多款参考设计,涵盖智能网关、无线音频、网络摄像头等热门应用。这些方案可以帮助客户缩短开发周期,快速抢占市场。
南皇电子定期举办技术研讨会和产品培训会,邀请IC原厂工程师分享最新产品动态和应用案例。关注南皇电子的微信公众号或访问官网,即可获取最新活动信息和技术资料。