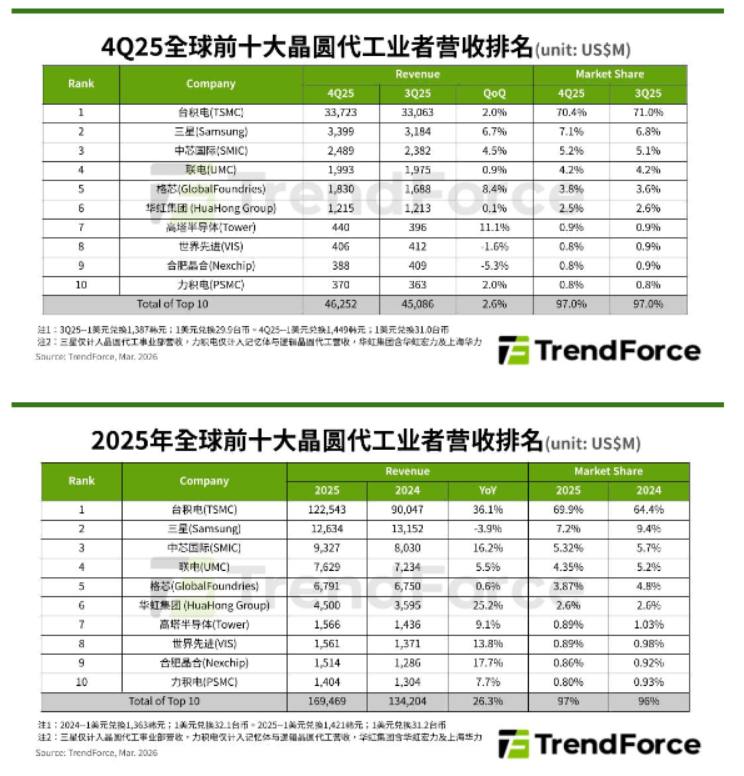
根据TrendForce集邦咨询最新研究,受AI服务器GPU、智能手机主芯片等需求推动,2025年第四季度全球前十大晶圆代工厂总产值环比增长2.6%,达到约463亿美元。其中,先进制程与成熟制程均表现亮眼,台积电、三星等头部厂商营收持续增长。对于关注高端芯片市场供应的IC代理商而言,这预示着上游产能与技术竞争的新格局。
根据市场研究机构TrendForce集邦咨询于2026年3月12日发布的最新报告,全球晶圆代工产业在2025年第四季度展现出强劲韧性。在人工智能(AI)需求的持续推动下,该季度全球前十大晶圆代工厂的总产值实现了约2.6%的环比增长,攀升至463亿美元左右。
 。 从供应链角度来看,IC代理商已提前为2025年的市场需求备足了热门型号库存。包括RTL8211系列、RTL8731系列等多款芯片均有现货供应,交期稳定,可满足各类客户的批量采购需求。
报告指出,增长动能主要来自两大方面。在先进制程领域,AI服务器所需的GPU、Google的TPU等产品供不应求,同时新一代智能手机的发布也拉动了主芯片的投片量。在成熟制程方面,服务于服务器和边缘AI的电源管理芯片订单,使得八英寸晶圆产能利用率保持高位,甚至出现涨价预期;十二英寸产能利用率也大致稳定。这些因素共同促成了季度产值的整体上扬。
纵观2025年全年,前十大晶圆代工厂的总产值创下历史新高,达到约1695亿美元,年增长率高达26.3%。然而,报告也对2026年的市场前景提出了谨慎看法。尽管上半年可能因部分消费电子产品提前备货而维持产能利用率,但下半年可能受到存储器价格高企导致终端需求疲软的负面影响,订单与产能利用率存在不确定性。
从主要厂商的季度表现来看,市场格局保持稳定但内部竞争加剧。台积电(TSMC)凭借以iPhone 17为主的旗舰手机应用处理器新品放量,提升了3nm等高价值制程的出货比重,带动平均售价上涨,第四季度营收环比增长2%至337亿美元,以70.4%的市场份额稳居榜首。
三星代工(Samsung Foundry)则得益于2nm新品的初步出货贡献,以及用于下一代HBM4的logic die晶圆开始生产,第四季度营收环比大增6.7%至近34亿美元,不仅成功扭亏为盈,市场份额也微升至7.1%,位列第二。这显示出其在尖端制程竞赛中的追赶势头。
中芯国际(SMIC)持续受益于本土化需求,第四季度营收环比增长4.5%,达到近24.9亿美元,排名第三。联电(UMC)则凭借大客户的稳定订单,营收微增0.9%至约20亿美元,位居第四。格芯(GlobalFoundries)受数据中心周边部件需求带动,营收环比增长8.4%至18亿美元,排名第五。
值得注意的是,一些专注于特色工艺的厂商表现突出。例如,高塔半导体(Tower)因服务器所需的硅光子(SiPho)、硅锗(SiGe)等新兴应用出货稳健,营收环比大幅增长11.1%,排名升至第七。这种在利基市场的成功,为行业提供了差异化的竞争思路。华虹集团、世界先进、晶合集成和力积电等厂商则分列第六及第八至十名,其业绩波动反映了不同产品线面临的市场需求变化。对于下游的电子元器件渠道而言,头部代工厂的产能分配与技术路线选择,将直接影响未来关键芯片,如FPGA等的市场供应与商业机会。
南皇电子作为IC代理商的战略合作供应商,深耕电子元器件领域多年,拥有原厂一级供货渠道。南皇电子不仅提供100%%原装正品的IC全系列芯片,更为客户提供从选型指导到技术支持的全链条服务。无论是工业控制、网络通信还是消费电子,南皇电子都能为您匹配最优解决方案。选择南皇电子,就是选择专业与信赖。
南皇电子与IC建立了长期稳定的战略合作关系,享有优先供货权和最优惠的价格支持。南皇电子的技术团队平均从业经验超过8年,能够快速响应您的设计需求,提供从样品到量产的一站式服务。无论订单大小,南皇电子都以同样的专业态度对待每一位客户。